Bỏ qua để đến Nội dung
O-ACCOUNTING

Biết số tiền đến từ đâu, còn khoản nào chưa khớp.

ORIS nối chứng từ bán hàng, mua hàng, kho và thu chi để kế toán tra được nguồn của từng khoản tiền. Theo dõi công nợ, chi phí và các khoản chưa khớp theo công ty, kỳ và quyền được cấp; mở lại chứng từ khi cần kiểm tra.

Chứng từ và công nợĐối soát tiền thực nhậnChi phí theo bộ phận và hoạt động
Kế toán · Đối soát sao kê
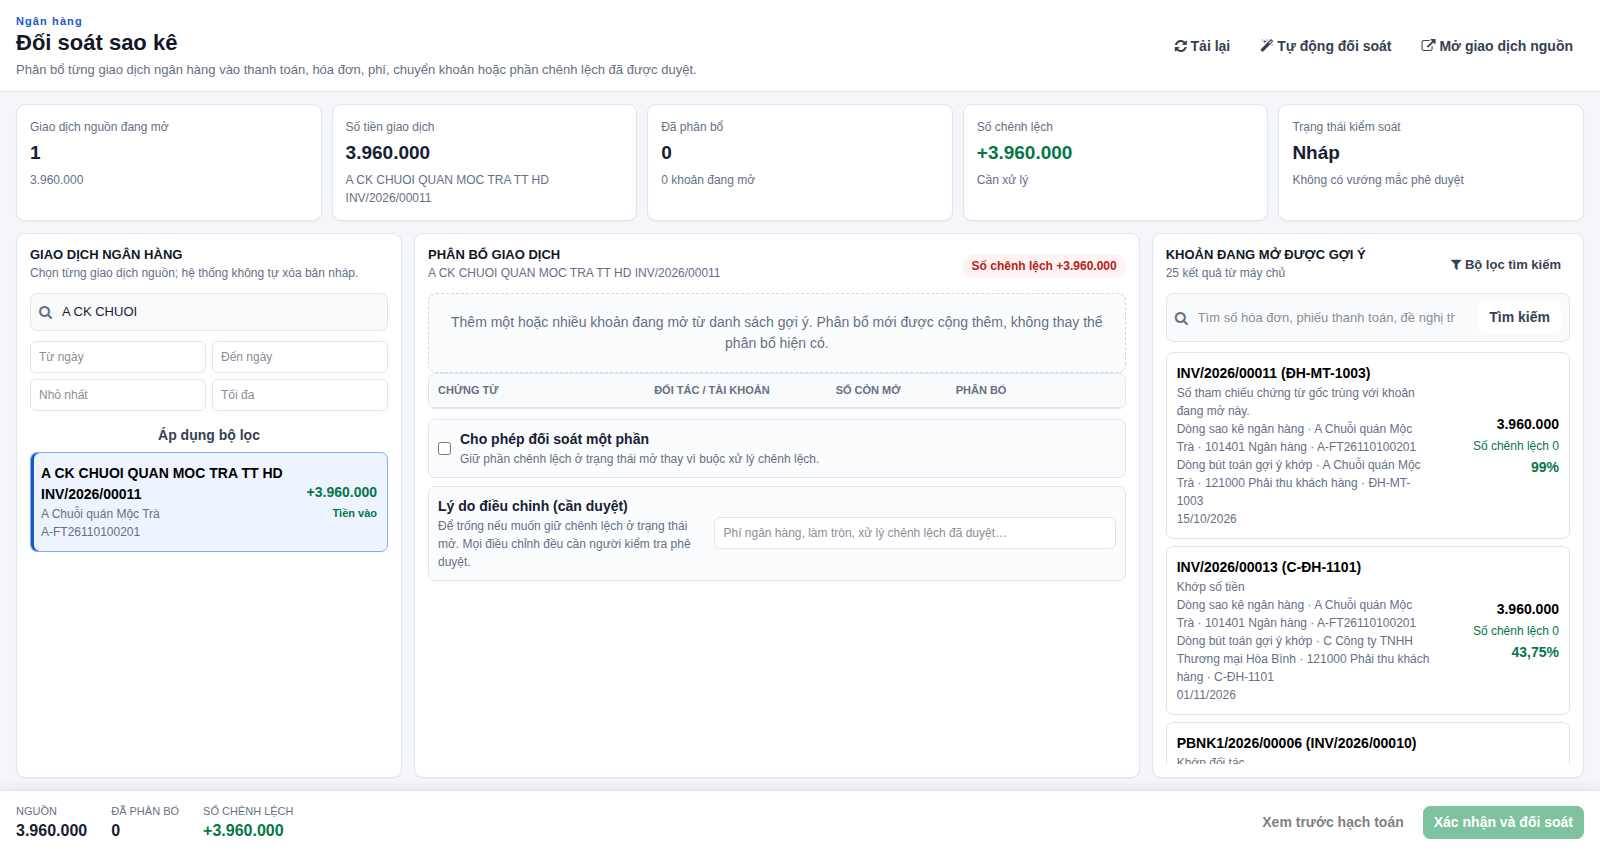
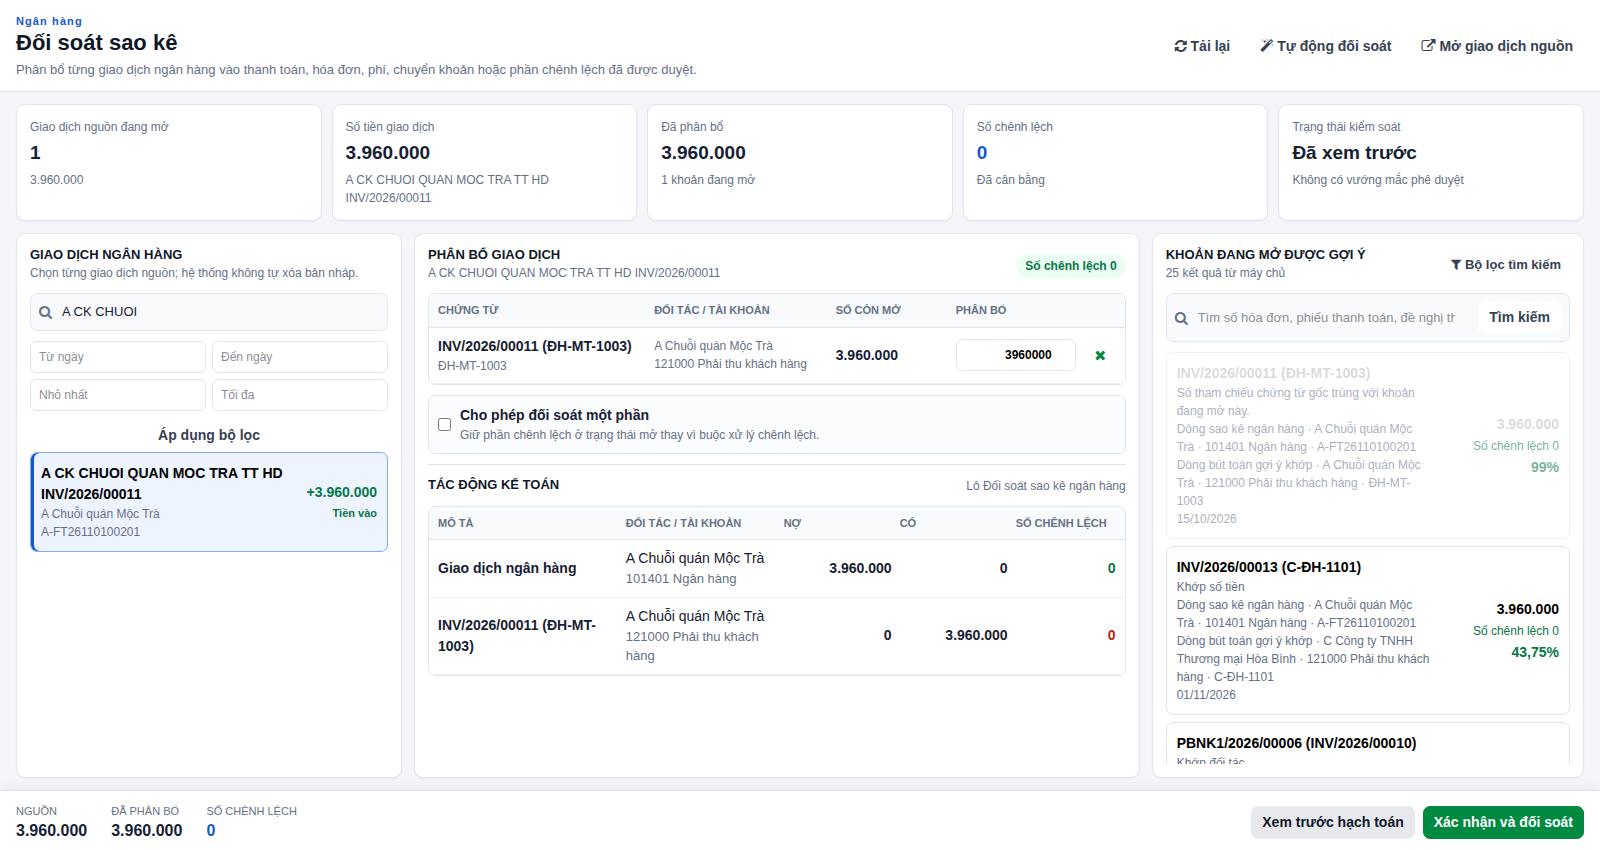
Chọn giao dịch, xem khoản được gợi ý và lý do khớp trước khi phân bổ. Màn hình ORIS với dữ liệu minh họa.Xem ảnh lớn ↗
CÁC BƯỚC LÀM VIỆCVí dụ quy trình · thiết lập theo nhu cầu doanh nghiệp
Giao dịch nguồn
Ghi nhận
Đối soát
Kiểm tra kỳ
Báo cáo
CÁC BỘ PHẬN PHỐI HỢP

Từ ghi nhận chứng từ đến đối soát và báo cáo

Xem ai làm việc gì ở từng bước và thông tin nào được chuyển cho bộ phận tiếp theo.

Ghi nhận chứng từ phát sinh

Tiếp nhận chứng từ bán, mua, kho và tài chính; xác định công ty, đối tác, tài khoản, tiền tệ, thuế và thông tin phân tích theo chính sách.

Kế toán nghiệp vụ
Chứng từ được kiểm tra và ghi nhận

Theo dõi số dư và thời hạn

Xem khoản phải thu, phải trả, tạm ứng, số tiền đã thanh toán và còn lại. Từ số dư của từng đối tác, mở các chứng từ liên quan để kiểm tra.

Kế toán công nợ
Số dư, hạn thanh toán và khoản cần xử lý

Tiếp nhận bảng kê và khoản khấu trừ

Với sàn hoặc đơn vị thu hộ, đối chiếu doanh số gốc, hoàn trả, phí và số tiền đối tác dự kiến chuyển. Trạng thái bảng kê được tách với việc tiền thật đã vào ngân hàng.

Kế toán đối soát
Khoản công nợ đối tác thu hộ và các khoản chênh lệch

Khớp với tiền thực nhận

Khi có giao dịch ngân hàng, liên kết khoản nhận hoặc chi với chứng từ. Kiểm tra phần còn lại sau khớp thay vì chỉ dựa vào nhãn trạng thái.

Kế toán tiền
Giao dịch tiền cùng số dư còn phải xử lý

Kiểm tra chi phí, giá vốn và phân bổ

Đối chiếu chi phí, giá vốn và các khoản phân bổ. Có thể theo dõi theo bộ phận chịu chi phí, đơn vị tạo lợi nhuận hoặc cách phân tích đã thiết lập cho doanh nghiệp.

Kế toán tổng hợp, quản trị
Chi phí có chứng từ gốc và cách phân loại rõ ràng

Rà soát cuối kỳ và báo cáo

Kiểm tra các khoản chưa hoàn tất, chênh lệch và chứng từ cần xử lý trước khi khóa kỳ. Báo cáo cho phép đi sâu về phần dữ liệu liên quan.

Kế toán trưởng, quản lý
Hoàn tất kiểm tra kỳ và lập báo cáo
ORIS BUSINESS (WORKFLOW)

Thêm bước kiểm tra, phê duyệt theo chính sách kế toán

Với ORIS Business (Workflow), doanh nghiệp có thể đặt thêm điều kiện kiểm tra hoặc xin duyệt trước một thao tác kế toán, rồi giao việc hay gửi thông báo khi xử lý xong.

Xem cách thiết lập quy trình
VÍ DỤ CÓ THỂ CẤU HÌNH
Sự kiệnChứng từ được tạo hoặc đổi dữ liệu
Điều kiệnĐiều kiện kiểm tra và thẩm quyền
Xử lýChặn, duyệt hoặc thông báo

Người được phân quyền thiết lập và chạy thử quy trình trước khi áp dụng. Các bước xử lý dùng những chức năng đã được cấp trong hệ thống.

ORIS HỖ TRỢ GÌ

Làm rõ tiền thu hộ, phí và các khoản chưa đối soát

01 / CÁCH ORIS GIẢI QUYẾT

Tiền thu hộ được tách với tiền đã vào ngân hàng

Bảng kê được duyệt có thể chuyển công nợ sang đơn vị thu hộ, nhưng chưa được coi là đã nhận tiền. Giao dịch ngân hàng và bước chi trả thực tế tiếp tục đối chiếu phần còn lại.

02 / CÁCH ORIS GIẢI QUYẾT

Phí có thể được theo dõi trước khi hóa đơn đến

Trong luồng đối soát được hỗ trợ, phí đã phát sinh nhưng chưa có hóa đơn có cơ chế ghi nhận dự kiến; khi hóa đơn tới, phần dự kiến được xử lý lại để tránh ghi chi phí hai lần.

03 / CÁCH ORIS GIẢI QUYẾT

Xem chi phí theo bộ phận, hoạt động

Doanh nghiệp có thể phân loại số liệu theo bộ phận chịu chi phí, đơn vị tạo lợi nhuận hoặc hoạt động cần theo dõi. Khi xem báo cáo, kế toán vẫn tra lại được chứng từ liên quan.

04 / CÁCH ORIS GIẢI QUYẾT

Xem ngân sách còn lại trước khi chi thêm

Theo dõi ngân sách và các khoản đã cam kết chi để người phụ trách có căn cứ xem xét yêu cầu mới. Các khoản cần kiểm tra được chọn khi thiết lập.

05 / CÁCH ORIS GIẢI QUYẾT

Xem gợi ý khớp tiền và bút toán trước khi xác nhận

Trên cùng màn hình, kế toán xem giao dịch ngân hàng, khoản được gợi ý để khớp và các khoản chưa thanh toán. Có thể kiểm tra lý do gợi ý, số chênh lệch và bút toán Nợ/Có trước khi xác nhận.

  • Nhập sao kê từ tệp theo định dạng được hỗ trợ.
  • Tự động đối soát theo quy tắc; xử lý riêng khoản chưa xác định và phần chênh lệch.
  • Ghi phí theo cấu hình đã được duyệt và kiểm tra số dư sau xử lý.
06 / CÁCH ORIS GIẢI QUYẾT

Tách rõ dữ liệu theo công ty và kỳ kế toán

Chứng từ được xử lý theo công ty, tiền tệ, kỳ và quyền người dùng. Báo cáo quản trị nhiều công ty cần cấu hình rõ cách tổng hợp để giữ được nguồn của số liệu.

Ví dụ công việc thực tế · số liệu minh họa

Bảng kê 10 triệu đồng, ngân hàng nhận 9,7 triệu đồng

Tình huống minh họa: đơn vị thu hộ xác nhận doanh số 10.000.000 đồng, khấu trừ phí 300.000 đồng và sẽ chuyển 9.700.000 đồng. Hóa đơn phí chưa tới ở thời điểm duyệt bảng kê.

  • Phân biệt bảng kê được duyệt và tiền đã nhận
  • Giải thích chênh lệch 300.000 đồng
  • Hóa đơn đến sau có liên kết với phí dự kiến
  • Có số dư để kiểm tra thay vì chỉ nhìn trạng thái

Đối chiếu doanh số gốc

Kế toán tìm các giao dịch và chứng từ tạo nên 10 triệu đồng, kiểm tra hoàn trả và các khoản đã được ghi nhận.

Duyệt bảng kê

Bảng kê được xử lý theo quy trình; khoản phải thu chuyển về đúng đối tác thu hộ. Bước này không tự ghi rằng 9,7 triệu đồng đã vào ngân hàng.

Theo dõi phí 300 nghìn đồng

Với cơ chế được triển khai, khoản phí chưa có hóa đơn được ghi nhận dự kiến và giữ căn cứ liên quan đến bảng kê.

Nhận tiền thực tế

Khi ngân hàng ghi có 9,7 triệu đồng, kế toán liên kết khoản nhận với lần chi trả và kiểm tra số dư còn lại.

Nhận hóa đơn phí

Hóa đơn phí đến sau được liên kết và xử lý phần chi phí dự kiến tương ứng, để cùng khoản phí không bị cộng thêm lần nữa.

Kiểm tra kết quả

Kế toán xem doanh số, phí, tiền nhận và phần chênh lệch. Khoản được coi là đã đối soát đầy đủ khi các số dư cần khớp đã được giải quyết.
THÔNG TIN CẦN THEO DÕI

Thông tin cần thiết cho từng bộ phận

Kế toán công nợ

Phải thu, phải trả, tuổi nợ, khoản thanh toán một phần và phần còn lại.

Kế toán tiền và đối soát

Bảng kê, tiền thực nhận, phí, khoản chưa khớp và chứng từ liên quan.

Kế toán tổng hợp

Giá trị kho, chi phí, phân bổ và các việc cần hoàn tất cuối kỳ.

Quản lý tài chính

Báo cáo theo công ty, kỳ và cách phân loại đã chọn; có thể mở số liệu chi tiết để kiểm tra.

Phạm vi triển khai: Chính sách kế toán, tài khoản, thuế, tỷ giá, quy tắc đối soát và báo cáo được thống nhất, cấu hình và kiểm tra với người phụ trách kế toán.

BÁO CÁO THEO NHU CẦU

Thiết kế báo cáo và mẫu in theo nhu cầu

Chọn dữ liệu, kỳ, số liệu cần theo dõi và cách nhóm báo cáo. Quy định ai được xem, xuất tệp và lưu lại bản đã phát hành.

Xem cách tạo báo cáo
KẾT NỐI PHẦN MỀM KHÁC

Kết nối dữ liệu với phần mềm kế toán khác

Dùng oHUB để nhận, gửi dữ liệu và ghép đúng chứng từ giữa hai hệ thống. Cách tạo mới hoặc cập nhật được thiết lập trước; các bước kiểm tra và quyền kế toán vẫn được áp dụng.

Xem cách kết nối qua oHUB

Các ví dụ trên cần được thiết lập theo dữ liệu, quyền truy cập và phần mềm doanh nghiệp đang dùng.

TRƯỚC KHI BẮT ĐẦU

Câu hỏi thường gặp

Duyệt bảng kê thu hộ đã có nghĩa là nhận được tiền chưa?

Chưa. Bảng kê và giao dịch tiền thực tế là hai bước khác nhau. Kế toán cần đối chiếu lần chuyển tiền và sao kê để xác định khoản đã nhận cùng số dư còn lại.

Phí chưa có hóa đơn xử lý ra sao?

Trong luồng được hỗ trợ, hệ thống theo dõi khoản phí dự kiến và xử lý khi hóa đơn tới. Cách ghi nhận, tài khoản và thời điểm áp dụng cần được thống nhất với kế toán theo phạm vi triển khai.

Có thể theo dõi nhiều công ty và ngoại tệ không?

Dữ liệu và quyền có phạm vi công ty; giao dịch ghi nhận tiền tệ và tỷ giá theo cấu hình. Phương án tổng hợp, quy đổi và báo cáo quản trị được xác định rõ khi thiết kế hệ thống.

Nếu số liệu chưa khớp thì kế toán kiểm tra bằng cách nào?

Kế toán có thể mở lại chứng từ gốc, đối chiếu khoản thu chi và xem bước xử lý còn thiếu. Số liệu vẫn cần dựa trên chứng từ và chính sách đã kiểm tra; các liên kết và bước kiểm soát giúp tìm nguyên nhân trước khi chốt kỳ.

TRAO ĐỔI VỚI ORIS

Cùng kiểm tra một khoản tiền đang chưa khớp

Mang một bảng kê, một giao dịch ngân hàng và các chứng từ liên quan. ORIS minh họa cách đi từ số tổng về doanh số, phí, hoàn trả và số dư.

Gợi ý nội dung buổi trao đổiBảng kê và tiền về khác ngày · Phí chưa có hóa đơn · Thanh toán một phần và số dư còn lại · Báo cáo quản trị mở về chứng từ